Le rendement dans la DeFi est souvent présenté comme une promesse : taux APY à deux chiffres, revenus passifs, alternatives à l’épargne traditionnelle. La réalité est plus complexe.
Les rendements affichés peuvent provenir d’intérêts, de frais de transaction ou d’émissions de tokens. Ces rémunérations sont réelles, mais leurs sources n’offrent pas toutes la même pérennité ni le même niveau de risque.
L’objectif de cet article n’est pas de recommander une plateforme ou une stratégie, mais de comprendre comment fonctionne réellement un rendement DeFi et ce qui le rend pérenne.
⚠️ Disclaimer
Ce guide n’est en aucun cas une incitation à investir. Les placements en actifs numériques présentent un risque de perte en capital. Certaines formes de rémunération sur stablecoins sont encadrées ou interdites selon le service, l’acteur et la juridiction concernés.
Le résumé de l’article – Rendement DeFi
- Tous les rendements DeFi n’ont pas la même origine ni la même pérennité.
- Les intérêts, les frais et les émissions de tokens peuvent tous rémunérer les utilisateurs. Les incitations de lancement sont généralement temporaires.
- Les stablecoins limitent la volatilité du sous-jacent, mais le risque vient aussi de la réserve, de la liquidité et du cadre légal.
- La question clé est : d’où vient le rendement, et peut-il être maintenu ?
- Le rendement DeFi dépend d’un modèle économique, de la gouvernance et de la sécurité du protocole.
DeFi, APR, APY et origines du rendement
Les rendements DeFi peuvent être financés par les revenus du service ou par des émissions de tokens. Comprendre leur origine permet d’évaluer leur pérennité, sans opposer rendement « réel » et rendement « artificiel ».
Ce qu’est vraiment le rendement dans un protocole DeFi
Un rendement DeFi rémunère généralement un service rendu à un protocole :
- du capital prêté à d’autres utilisateurs ;
- de la liquidité fournie à un marché ;
- une participation à la sécurité d’un réseau.
Des récompenses peuvent compléter cette rémunération pour développer l’utilisation du protocole.
Le rendement financé par les revenus du protocole
Un protocole peut rémunérer les utilisateurs grâce à des frais de trading, des intérêts de prêt ou des commissions sur des opérations financières et des paiements.
Ce rendement peut être plus pérenne avec une utilisation régulière du service. Il reste variable : moins d’emprunts ou d’échanges réduisent les revenus distribués.
Le rendement financé par les émissions de tokens
Certaines plateformes distribuent leur propre token pour attirer des utilisateurs et constituer leur liquidité. C’est un rendement réel et un mécanisme d’incitation qui peut notamment accompagner le lancement d’un protocole, dans le respect du cadre applicable.
Sa limite est sa pérennité. Une campagne de lancement ne peut pas être supposée durer indéfiniment :
- les distributions peuvent diminuer ou s’arrêter ;
- les nouvelles émissions peuvent diluer les détenteurs ;
- la valeur des tokens reçus peut baisser rapidement sous la pression des ventes.
Il faut donc distinguer le rendement lié à l’activité du protocole du supplément temporaire apporté par les incitations.
📌 À retenir
Un rendement soutenu par des revenus réguliers peut être plus pérenne. Un rendement financé par des incitations en tokens est bien réel, mais sa durée et sa valeur doivent être examinées.
APR et APY : la différence simplement
L’APR, pour “Annual Percentage Rate”, est un taux annualisé sans réinvestissement des intérêts reçus (gains). L’APY, pour “Annual Percentage Yield”, intègre leur réinvestissement : les intérêts produisent à leur tour des intérêts, c’est la capitalisation.
Avec 1 000 € investis et un APR constant de 10 % pendant un an, le gain est de 100 € sans réinvestissement. Si les intérêts sont versés chaque mois à ce taux de 10 % APR et capitalisés, alors le gain atteint 104,71 €, soit un APY de 10,47 %.
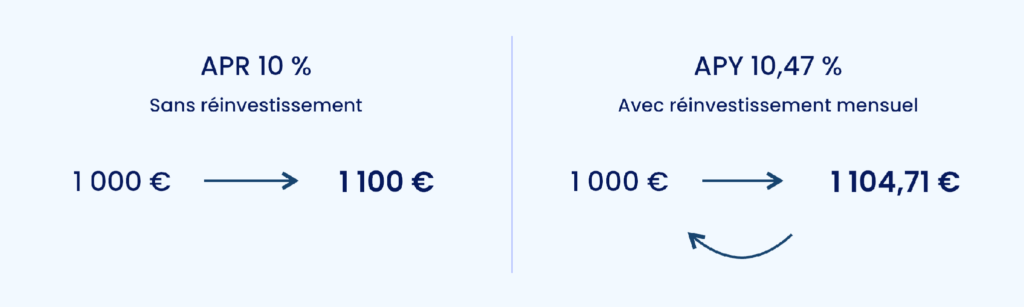
L’APY suppose le maintien du taux et du réinvestissement retenus. Il peut inclure des récompenses en tokens ; ce n’est pas un gain garanti.
Les mécanismes principaux de rendement crypto
La majorité des protocoles reposent sur quelques modèles simples et identifiables. Chacun peut associer des revenus d’activité et des récompenses complémentaires.
Lending / Borrowing (prêt / emprunt)
Le protocole met en relation des prêteurs et des emprunteurs. Les intérêts sont payés par ceux qui empruntent pour trader, arbitrer, prendre du levier ou financer une position. Le rendement provient ici de l’usage du protocole.
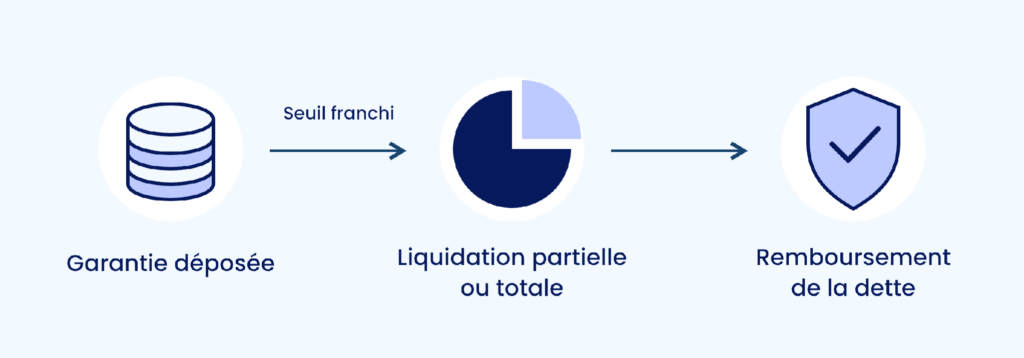
Dans les grands protocoles de prêt surcollatéralisé, l’emprunteur doit déposer des actifs en garantie, d’une valeur supérieure à son emprunt. Si leur valeur baisse au-delà d’un seuil, ils peuvent être liquidés par étapes pour rembourser la dette et protéger les prêteurs. Une liquidation totale est aussi possible.
Comme un crédit garanti en finance traditionnelle, ce mécanisme réduit fortement le risque d’impayé. Une chute brutale ou une liquidation défaillante peut néanmoins laisser une dette non couverte. Le risque technologique subsiste.
Liquidity Providing (LP)
Le fournisseur de liquidité dépose généralement deux actifs dans un pool pour permettre les échanges. Le rendement vient des frais de transaction générés par les swaps et dépend de l’utilisation du pool.
Ce modèle implique un risque technique (smart contract) mais aussi un risque spécifique : l’impermanent loss. Les variations de prix peuvent rendre la position moins rentable qu’une simple conservation des actifs, malgré les frais perçus.
Staking natif ou protocoles basés sur les revenus
Le staking natif rémunère la participation à la validation d’un réseau en preuve d’enjeu (proof of stake). Les récompenses peuvent combiner de nouvelles émissions de tokens et une partie des frais du réseau.
D’autres protocoles redistribuent des revenus internes, issus de frais ou d’une activité économique. Une émission destinée à sécuriser un réseau n’a donc pas le même horizon qu’une campagne de lancement.
⚠️ Aucune plateforme ni aucun protocole n’est recommandé ici : l’objectif est d’expliquer les mécanismes, pas de recommander un outil financier.
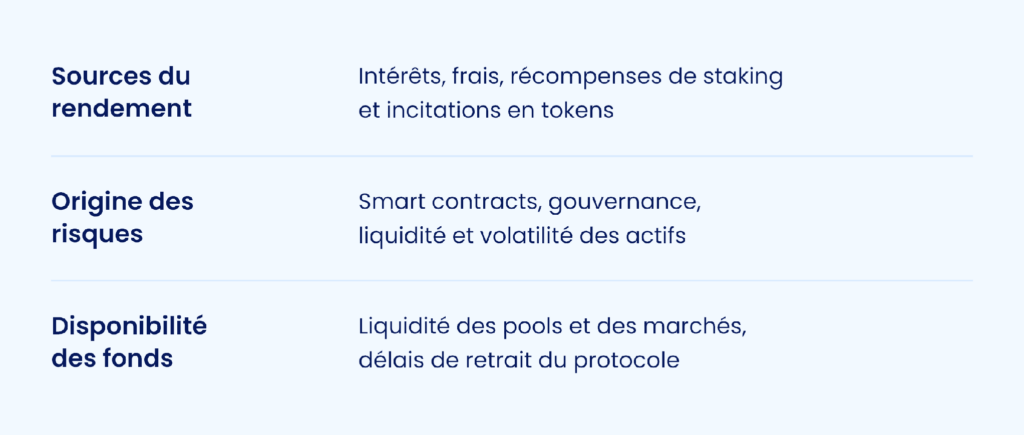
Rendement DeFi ≠ rendement garanti
Les rendements affichés dans la DeFi sont généralement variables et ne constituent pas une garantie de performance. Un APY n’est qu’une photo à l’instant T, calculée sur la base des conditions du moment : volume, utilisation du protocole, demande pour l’emprunt, émissions en cours… Rien ne garantit que ce taux reste identique dans le temps, ni que le résultat soit positif en euros.
Plusieurs facteurs font bouger, parfois très vite, le rendement.
La soutenabilité du modèle
Un rendement financé par des incitations temporaires peut diminuer nettement à l’arrêt de la campagne ou si le token perd de sa valeur. Les revenus issus des frais et des emprunts dépendent, eux, de la demande pour le service.
La volatilité du marché
Le rendement DeFi peut provenir du placement de cryptos volatiles, comme le Bitcoin ou l’Ether, ou de stablecoins. Le Bitcoin est souvent utilisé via une représentation tokenisée, avec des risques propres à ce dispositif.
Un gain en tokens peut être effacé par une baisse de leur cours. Sur stablecoins, le rendement est moins exposé aux variations du sous-jacent tant que la parité est maintenue. Des depegs, des variations des garanties ou des liquidations en chaîne peuvent néanmoins affecter la position. Un rendement de 8–10 % peut ainsi être absorbé par une perte de valeur.
Les risques de liquidité
La DeFi offre souvent une liquidité élevée : un dépôt de lending ou une position dans un pool peut généralement être débouclé sans durée minimale, dès la confirmation de la transaction. La sortie est alors quasi instantanée.
Cette disponibilité dépend toutefois du protocole. En lending, il doit rester assez de fonds non empruntés. Un afflux de retraits, une baisse de la profondeur de marché ou une suspension technique peuvent compliquer la sortie. Le staking peut aussi prévoir des délais. Enfin, récupérer ses tokens et les convertir en euros sont deux opérations distinctes.
Les risques techniques et de gouvernance
Un bug dans un smart contract, un oracle manipulé, une gouvernance capturée par quelques acteurs ou une mise à jour mal conçue peuvent détruire tout ou partie de la valeur. Le protocole peut être drainé, le modèle économique modifié ou les règles de distribution changer.
❗️ Un rendement réel n’est pas nécessairement un rendement pérenne
Sa pérennité dépend des revenus ou des règles d’émission, de la liquidité et des risques. Une récompense temporaire reste une rémunération, sans constituer un revenu permanent.
Le rôle des stablecoins dans la DeFi
Les stablecoins jouent un rôle central dans la DeFi. Leur rendement vient des usages qui en sont faits : trading, emprunts ou opérations du protocole, et non de leur simple détention.
Leur parité avec une monnaie limite la volatilité du sous-jacent. Un stablecoin en dollars expose toutefois un investisseur en euros au risque de change.
Le risque ne vient donc pas uniquement du protocole DeFi, mais aussi de la nature du stablecoin utilisé. Les points critiques à analyser, au-delà du taux affiché, sont :
- la qualité des actifs qui garantissent la valeur du stablecoin (le collatéral) et leur transparence ;
- la conservation et la garde des fonds ;
- la profondeur de marché et les conditions de remboursement ;
- le cadre réglementaire.
Le rendement DeFi n’est donc pas qu’un sujet technique : c’est aussi un sujet de gouvernance et de conformité.
Tableau comparatif
| Point à examiner | Stablecoin à réserves, émetteur régulé | Stablecoin hors du cadre applicable localement | Stablecoin algorithmique sans réserves suffisantes |
|---|---|---|---|
| Réserves | Exigences de composition, de protection et de contrôle | Qualité et transparence à vérifier | Stabilité dépendante du mécanisme et de la demande |
| Supervision | Obligations définies par la juridiction | Protections et accès juridique variables | Le mécanisme ne détermine pas à lui seul le statut légal |
| Liquidité | À vérifier sur chaque marché, même avec un émetteur régulé | Dépend des marchés et des conditions de rachat | Peut se dégrader rapidement en période de stress |
| Risque à surveiller | Défaillance de l’émetteur, depeg, change | Réserves, contreparties et conformité | Perte de parité et spirale de défiance |
Régulation, réserves et mécanisme de stabilisation sont des critères distincts ; aucun ne garantit seul le placement.
Ce que dit la régulation (MiCA, GENIUS Act)
Les cadres réglementaires influencent les produits accessibles, les obligations des prestataires et certaines formes de rémunération.
MiCA (Union européenne)
Le règlement MiCA encadre notamment :
- les émetteurs et les prestataires de services sur crypto-actifs ;
- la transparence et les obligations relatives aux réserves ;
- la protection des clients et la conservation ;
- l’interdiction, pour les émetteurs et prestataires concernés, de verser des intérêts liés à la détention de certains stablecoins.
L’article 50 de MiCA vise notamment les jetons de monnaie électronique. Cette règle ne se résume pas à une interdiction générale de tous les rendements DeFi : le service et le montage doivent être examinés.
De nombreux protocoles DeFi ne sont pas régulés comme des intermédiaires. Les services entièrement décentralisés, sans intermédiaire, sont hors du champ de MiCA ; l’analyse doit toutefois se faire au cas par cas.
En revanche, accéder à ces protocoles via un prestataire qui fournit des services réglementés, comme la conservation, l’échange ou la gestion, nécessite que celui-ci dispose de l’autorisation correspondante. En France, la période transitoire MiCA a pris fin le 1er juillet 2026. Les prestataires qui fournissent des services sur crypto-actifs entrant dans le champ de MiCA doivent désormais disposer de l’autorisation correspondante. Elle ne garantit ni le capital ni les protocoles utilisés.
GENIUS Act (États-Unis)
Adopté le 18 juillet 2025, le GENIUS Act prévoit un cadre pour les émetteurs de stablecoins de paiement, avec notamment :
- des réserves couvrant au moins 100 % des stablecoins émis, composées d’actifs autorisés et liquides ;
- des publications mensuelles et des contrôles des réserves ;
- une supervision fédérale ou au niveau des États, selon les cas ;
- l’interdiction pour les émetteurs concernés de verser directement des intérêts ou du rendement au détenteur du stablecoin du seul fait de sa détention.
Sa mise en application suit le calendrier prévu par la loi et ses textes d’exécution. Ce cadre porte sur les stablecoins de paiement ; il ne constitue pas une garantie des placements DeFi qui les utilisent.
⚠️ Important – cadre réglementaire
Certaines formes de rendement sont restreintes ou conditionnées selon les juridictions. Il faut distinguer la rémunération du stablecoin, celle d’un service DeFi et le rôle du prestataire. Ce guide est informatif, il ne constitue pas une promotion ou une incitation à investir.
Comment évaluer un rendement DeFi
Comprendre un rendement en DeFi ne demande pas d’être développeur blockchain. La vraie question n’est pas « combien ? » mais d’où vient ce rendement, et peut-il durer ?
Trois critères simples permettent de structurer l’analyse.
1. Quelle est l’origine du rendement ?
Identifiez la part des intérêts, des frais, des récompenses de validation et des incitations en tokens. Vérifiez l’actif de rémunération et le calcul du taux affiché.
2. Le modèle est-il soutenable ?
La stabilité dépend de la demande pour le service, de la liquidité et des règles de distribution. Vérifiez quand les récompenses promotionnelles prennent fin : un taux temporaire ne s’extrapole pas à long terme.
3. Quelles protections encadrent le rendement ?
Examinez le risque protocolaire, les actifs, les garanties des emprunteurs et la gouvernance : qui contrôle quoi ? Les audits réduisent certains risques sans les supprimer.
⚡️ Checklist rapide pour analyser un rendement DeFi
✔ Quelle est la source du rendement et la part des incitations temporaires ?
✔ Le taux est-il un APR ou un APY, et quels frais restent à déduire ?
✔ Quel actif est utilisé : crypto volatile ou stablecoin ? Avec quelles réserves ?
✔ Le protocole est-il utilisé depuis longtemps et a-t-il traversé des périodes de stress ?
✔ La liquidité est-elle suffisante et quels sont les délais de sortie ?
✔ Le prestataire dispose-t-il des autorisations nécessaires ?
Les risques à connaître
Les rendements DeFi ne sont pas uniquement une équation financière. Ils reposent sur plusieurs couches de risques, qui se combinent.
Risques techniques. Smart contracts, bugs, piratages, oracles défaillants, mauvaise gouvernance ou mise à jour problématique. Un audit n’est pas une garantie d’absence de faille.
Risques protocolaires. Dépendance à la liquidité d’un pool, à la demande de prêt et au volume d’échanges ; risque de liquidation insuffisante en lending et d’impermanent loss en LP.
Risques liés aux actifs et aux stablecoins. Baisse du cours des cryptos ou des tokens distribués, réserves insuffisantes, manque de transparence, depeg et risque de change peuvent réduire le capital ou les gains.
Risque réglementaire. Le statut du prestataire, les conditions de distribution du produit et les restrictions applicables à la rémunération peuvent affecter l’accès au service ou son fonctionnement.
Pour résumer
Intérêts, frais, validation d’un réseau ou émissions de tokens : ces rémunérations sont réelles, mais leur pérennité diffère. Une incitation de lancement peut remplir un objectif temporaire sans constituer un revenu pérenne.
Le sujet clé n’est pas combien un protocole affiche en APY, mais d’où vient ce rendement, comment il est généré et sous quelles conditions il peut se maintenir. Comprendre les modèles, les risques et les limites réglementaires permet d’évaluer le taux au-delà de sa seule valeur affichée.
🧊 En bref
Le rendement DeFi dépend de mécanismes économiques, de la qualité des actifs, de la liquidité, de la conformité et de la sécurité. Comprendre sa source permet d’en apprécier la pérennité.
 Flexible dès le premier jour